
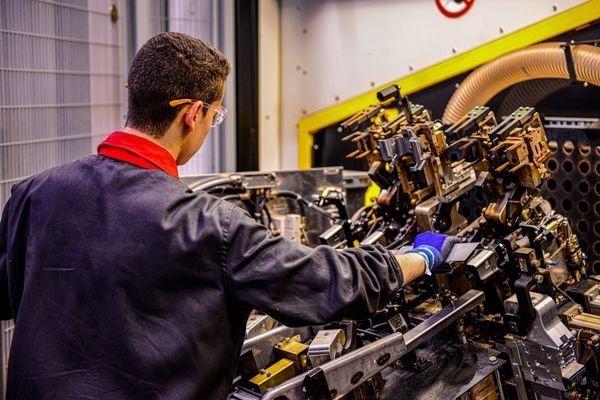
Tình huống: Nhà đầu tư góp vốn bằng cả một dây chuyền sản xuất linh kiện điện tử đang vận hành — 12 máy chính, hệ thống băng tải, tủ điện điều khiển trung tâm và phần mềm vận hành. Một thành viên đề nghị “định giá từng máy riêng cho nhanh, cộng lại là xong”. Người khác phản đối: “dây chuyền đang chạy đồng bộ, tách ra định giá sẽ sai”. Ai đúng?
Nguyên tắc quyết định: mục đích và hiện trạng sử dụng quyết định phạm vi định giá
Dây chuyền sản xuất khác một chiếc máy lẻ ở tính đồng bộ: nhiều thiết bị được kết nối để thực hiện liên tục các công đoạn sản xuất. Vì vậy, giá trị của một tổ hợp đang vận hành đồng bộ thường khác với tổng giá của từng máy nếu đem bán rời — chênh lệch đó đến từ công suất thực tế, khả năng vận hành liên động và giá trị hiệp đồng (synergy) của cả hệ thống.
Quy tắc thực hành: nếu góp vốn cả dây chuyền còn vận hành đồng bộ, phải định giá tổng thể — phản ánh đúng công suất, khả năng đồng bộ và giá trị hiệp đồng. Nếu chỉ góp hoặc tách một vài máy, hoặc định giá để thanh lý, thì định giá tách rời từng tài sản. Phạm vi định giá phải được xác định theo mục đích thực tế, thay vì mặc định “cứ cộng giá từng máy lại”. Người đề nghị “định giá từng máy cho nhanh” trong tình huống trên đã bỏ qua chính đặc điểm tạo nên giá trị của dây chuyền.
Căn cứ chuyên môn: chi phí lắp đặt chỉ tính khi định giá trong dây chuyền
Tiêu chuẩn thẩm định giá Việt Nam số 08, 09 và 10 (ban hành kèm theo Thông tư 126/2015/TT-BTC) đưa ra quy tắc then chốt: chi phí tái tạo hoặc chi phí thay thế của máy thiết bị đang được sử dụng, vận hành bao gồm cả chi phí lắp đặt; nhưng “nếu máy thiết bị đó đang được đánh giá riêng lẻ để tách ra khỏi dây chuyền sản xuất thì chi phí lắp đặt sẽ không được tính đến”.
Hệ quả thực tiễn rất rõ: định giá tách rời luôn thấp hơn định giá trong dây chuyền đang vận hành — phần chênh lệch chính là chi phí lắp đặt, chạy thử, đồng bộ hóa và giá trị hiệp đồng bị mất đi khi tách máy khỏi hệ thống. Đây cũng là lý do pháp lý để bác bỏ cách làm “cộng giá từng máy” khi góp vốn cả dây chuyền đang chạy: cách làm đó mặc định loại bỏ đúng những thành phần tạo nên giá trị đồng bộ.
Rủi ro khi “cộng giá từng máy” cho dây chuyền đang vận hành
Thứ nhất, bỏ sót tài sản vô hình gắn liền với dây chuyền: phần mềm điều khiển, bí quyết vận hành, hồ sơ công nghệ. Theo Điều 34 khoản 1 Luật Doanh nghiệp số 59/2020/QH14 (có hiệu lực từ 01/01/2021), công nghệ, bí quyết kỹ thuật là tài sản góp vốn hợp pháp nếu định giá được bằng Đồng Việt Nam — đây là khoản giá trị thực tiễn hay bị bỏ quên nhất khi chỉ liệt kê “máy móc”. Thứ hai, bỏ sót chi phí đồng bộ: hiệu chỉnh, chạy thử liên động trong dây chuyền công nghệ cao chiếm tỷ trọng đáng kể.
Chiều ngược lại cũng nguy hiểm không kém: khi tách một máy khỏi dây chuyền đang chạy để góp vốn riêng, phải trừ giá trị hiệp đồng và không tính chi phí lắp đặt. Nếu vẫn giữ nguyên giá “trong dây chuyền” để góp vốn máy lẻ, đó là định giá cao hơn giá trị thực tế — và Điều 36 Luật Doanh nghiệp 59/2020/QH14 sẽ kích hoạt trách nhiệm liên đới góp thêm phần chênh lệch của các thành viên.
Thực hành: xác định phạm vi và hồ sơ định giá dây chuyền
Trước khi thẩm định, các bên phải thống nhất bằng văn bản: định giá toàn bộ dây chuyền (kèm danh mục liệt kê đầy đủ) hay từng máy riêng lẻ; cơ sở giá trị là giá trị thị trường hay phi thị trường; phương pháp dự kiến. Hồ sơ cần chuẩn bị: danh mục tài sản yêu cầu thẩm định giá, hợp đồng mua bán, invoice và packing list (với máy nhập khẩu), bản vẽ thiết kế quy trình sản xuất của dây chuyền, bản vẽ kỹ thuật, biên bản bàn giao và nghiệm thu.
Cuối cùng, giá trị do tổ chức thẩm định giá đưa ra phải được trên 50% số thành viên, cổ đông sáng lập chấp thuận mới có hiệu lực làm căn cứ góp vốn (Điều 36 Luật Doanh nghiệp 59/2020/QH14). Với dây chuyền giá trị lớn, nên để các thành viên tham gia ngay từ khâu xác định phạm vi — tránh tranh cãi “tách rời hay tổng thể” sau khi chứng thư đã phát hành.
Câu hỏi thường gặp
Góp vốn cả dây chuyền đang chạy, có được định giá cao hơn tổng giá từng máy?
Có thể, nếu phần chênh lệch được chứng minh bằng giá trị hiệp đồng và chi phí đồng bộ (lắp đặt, chạy thử liên động) — nhưng phải do tổ chức thẩm định giá độc lập xác định theo chuẩn mực, được trên 50% số thành viên chấp thuận, và không vượt quá giá trị thực tế (Điều 36 Luật Doanh nghiệp 59/2020/QH14).
Tách một máy khỏi dây chuyền để góp vốn riêng thì định giá thế nào?
Định giá tách rời: xác định giá trị của máy ở trạng thái độc lập, không tính chi phí lắp đặt và chạy thử trong dây chuyền (theo Tiêu chuẩn thẩm định giá Việt Nam số 08–10, Thông tư 126/2015/TT-BTC), đồng thời trừ đi giá trị hiệp đồng đã mất khi tách khỏi hệ thống.
Phần mềm điều khiển dây chuyền có được tính vào giá trị góp vốn?
Được, nếu đáp ứng Điều 34 Luật Doanh nghiệp 59/2020/QH14: là công nghệ, bí quyết kỹ thuật định giá được bằng Đồng Việt Nam và người góp là chủ sở hữu hợp pháp (có bản quyền hoặc quyền sử dụng hợp pháp). Thực tiễn đây là khoản hay bị bỏ sót nhất khi định giá dây chuyền.
Dây chuyền thiếu một khâu, chưa đồng bộ hoàn toàn thì có định giá tổng thể được không?
Không nên gán giá trị hiệp đồng đầy đủ. Thẩm định viên phải đánh giá mức độ đồng bộ thực tế: khâu còn thiếu làm giảm công suất thực tế bao nhiêu, chi phí bổ sung để hoàn thiện là bao nhiêu — và trừ các khoản đó vào giá trị tổng thể.

