
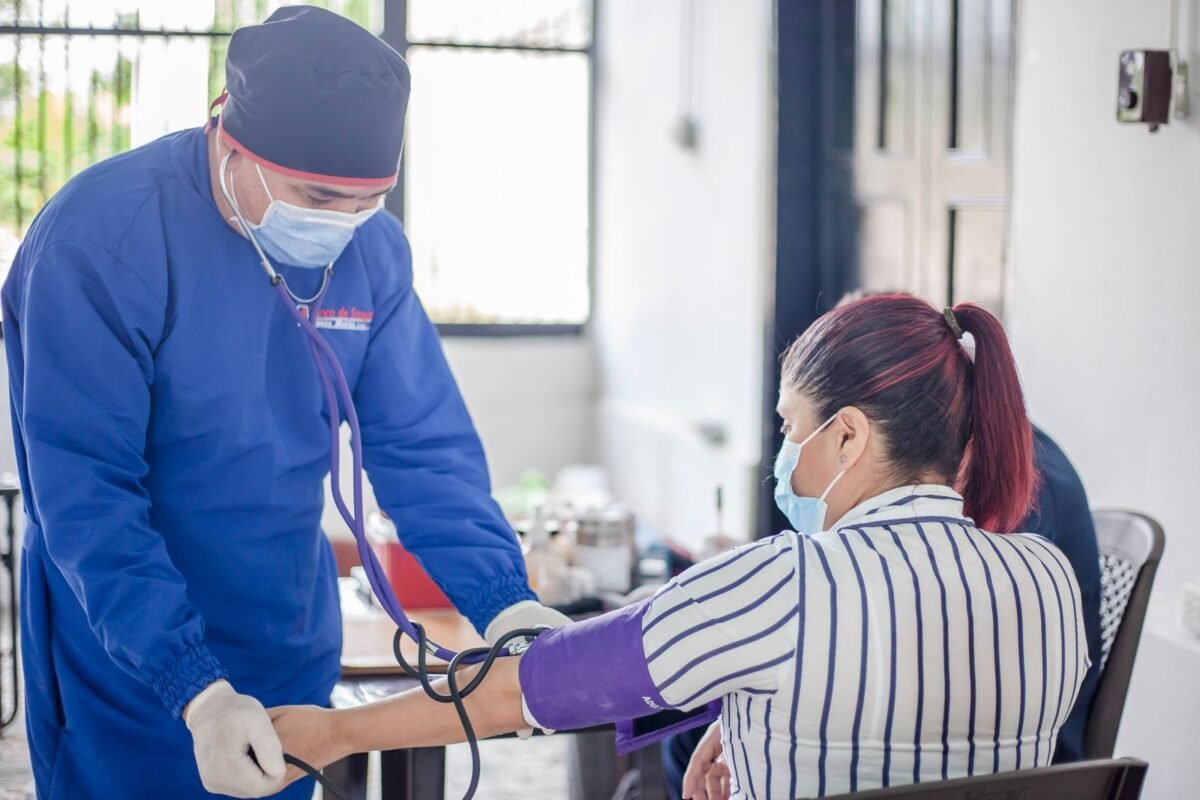
“Tôi bị tiểu đường/tăng huyết áp/hen suyễn — sang Việt Nam có mua được bảo hiểm sức khỏe không?” Đây là câu hỏi top đầu trên các diễn đàn expat. Câu trả lời phụ thuộc vào loại bảo hiểm: BHYT công không loại trừ bệnh có sẵn, nhưng bảo hiểm thương mại thì có — và cách bạn khai báo quyết định mọi thứ.
BHYT công: không loại trừ bệnh có sẵn
- BHYT bắt buộc và BHYT hộ gia đình không loại trừ bệnh có sẵn, không tăng phí theo tình trạng sức khỏe, không thời gian chờ với bệnh có sẵn — tham gia là được hưởng như người khác.
- Đây là lý do người có bệnh nền nên ưu tiên có BHYT Việt Nam làm lưới an toàn, dù đã có bảo hiểm quốc tế.
Bảo hiểm thương mại/quốc tế: 3 cơ chế với bệnh có sẵn
- 1. Loại trừ (exclusion): bệnh có sẵn và biến chứng của nó bị loại khỏi phạm vi chi trả — phổ biến nhất với bệnh mãn tính nặng.
- 2. Thời gian chờ (waiting period): sau 12–24 tháng (tùy hãng, tùy bệnh) mới được chi trả bệnh có sẵn — trong thời gian chờ, bệnh đó tự trả.
- 3. Tăng phí (loading): hãng nhận bảo hiểm nhưng cộng thêm phí 25–100% vì rủi ro cao hơn.
Nghĩa vụ khai báo trung thực: đừng giấu bệnh
- Khi mua bảo hiểm thương mại, bạn có nghĩa vụ khai báo trung thực tình trạng sức khỏe. Giấu bệnh có sẵn = hãng có quyền từ chối chi trả, thậm chí hủy hợp đồng khi phát hiện — kể cả với bệnh không liên quan đến lần khám đó (tùy điều khoản).
- Khai đầy đủ, giữ bản sao tờ khai sức khỏe đã ký — đây là bằng chứng nếu sau này tranh chấp.
Chiến lược cho người có bệnh nền: 4 bước
- 1. BHYT Việt Nam trước: lưới an toàn không loại trừ.
- 2. Mang theo hồ sơ bệnh án: tóm tắt bệnh án tiếng Anh từ bác sĩ nước bạn — bác sĩ Việt Nam cần để tiếp tục điều trị.
- 3. Dự trù thuốc 3 tháng: mang thuốc đang dùng đủ 3 tháng + đơn thuốc; tìm nguồn thuốc tương đương tại Việt Nam ngay khi sang (nhà thuốc bệnh viện).
- 4. Đọc kỹ điều khoản bệnh có sẵn của bảo hiểm quốc tế trước khi ký — so sánh 2–3 hãng, hỏi rõ thời gian chờ từng bệnh cụ thể.
Câu hỏi thường gặp
Bệnh có sẵn được phát hiện SAU khi mua bảo hiểm?
Hãng có thể điều tra lịch sử y tế khi có yêu cầu bồi thường lớn — nếu chứng minh được bệnh đã tồn tại trước khi mua mà bạn không khai, họ từ chối chi trả. Khai trung thực từ đầu là cách duy nhất an toàn.
Đổi hãng bảo hiểm, bệnh có sẵn có được “mang theo”?
Không tự động — hãng mới thẩm định lại từ đầu. Đừng hủy hợp đồng cũ trước khi hợp đồng mới có hiệu lực và xác nhận bằng văn bản về bệnh có sẵn.
Thai sản có tính là “bệnh có sẵn”?
Không — thai sản là điều khoản riêng với thời gian chờ riêng (thường 12 tháng), xem bài gói thai sản trong cụm này.
Liên hệ tư vấn
FLAT Law Firm tư vấn cho người nước ngoài và gia đình về thừa kế, di chúc, giấy phép lái xe, bảo hiểm y tế và chuyển tiền tại Việt Nam. Liên hệ để được tư vấn cho trường hợp cụ thể của quý khách.

