
Tình huống: một ngân hàng muốn mở chi nhánh trong khu công nghiệp để phục vụ doanh nghiệp và công nhân; một doanh nghiệp khác muốn mở căn tin và siêu thị mini ngay trong khu. Cả hai đều vấp câu hỏi giống nhau: đất dịch vụ trong khu công nghiệp có gì khác đất sản xuất — về tiền thuê, về đăng ký mục đích, về thuế? Bài viết phân tích chế độ của đất dịch vụ, thương mại trong khu công nghiệp theo khung Luật Đất đai 31/2024/QH15 và Nghị định 35/2022/ND-CP.
Đất dịch vụ tồn tại trong khu công nghiệp bằng cơ chế phân khu
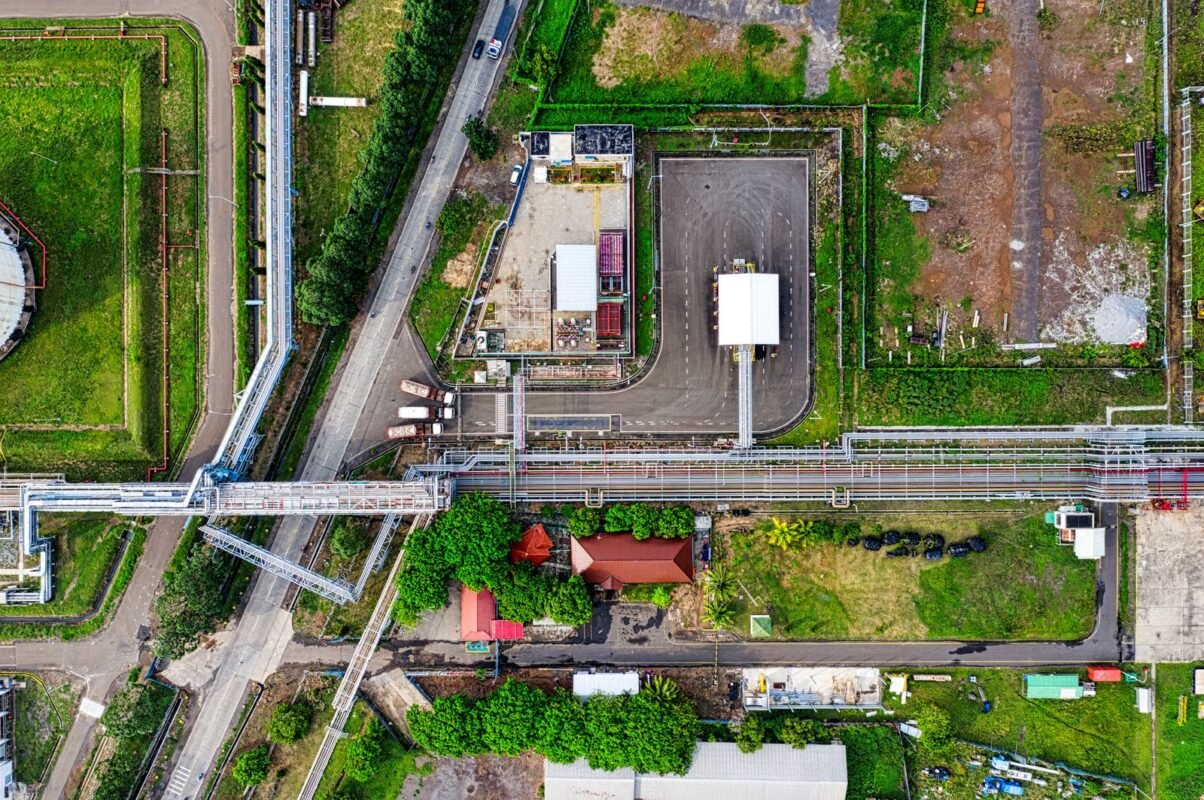
Khu công nghiệp không phải là một khối đất sản xuất đồng nhất: quy hoạch chi tiết của khu phân chia đất thành các phân khu chức năng — đất xây dựng nhà máy, đất dịch vụ và hành chính phục vụ khu, đất cây xanh, đất giao thông và công trình hạ tầng kỹ thuật. Các cơ sở như ngân hàng, bưu điện, căn tin, siêu thị mini, trạm y tế thuộc phân khu dịch vụ: chúng tồn tại hợp lệ trong khu công nghiệp chính vì quy hoạch đã dành đất cho chúng, và chúng phục vụ vận hành của toàn khu chứ không phải “lấn” đất sản xuất. Hệ quả pháp lý đầu tiên là vị trí quyết định tính hợp lệ: cùng một hoạt động căn tin, đặt tại lô thuộc phân khu dịch vụ thì hợp lệ, đặt tại lô thuộc phân khu sản xuất cho thuê đại trà ra bên ngoài thì sai mục đích sử dụng đất. Hệ quả thứ hai là mục đích sử dụng đất dịch vụ được ghi nhận xuyên suốt chuỗi hồ sơ: từ quy hoạch chi tiết, đến hồ sơ thuê đất của chủ đầu tư với Nhà nước (đơn giá tiền thuê đất tính theo đúng mục đích của từng phân khu trong bảng giá đất), đến hợp đồng thuê lại mặt bằng cho nhà đầu tư dịch vụ.
Tiền thuê và chi phí: vì sao mặt bằng dịch vụ đắt hơn hẳn
Ba yếu tố làm chi phí của đất dịch vụ khác biệt. Một, đơn giá đất nền: trong bảng giá đất do Ủy ban nhân dân cấp tỉnh ban hành, đất thương mại, dịch vụ có mặt bằng giá khác và thường cao hơn đất sản xuất công nghiệp tại cùng khu vực — tiền thuê đất Nhà nước mà chủ đầu tư phải nộp cho phân khu dịch vụ vì thế cao hơn trên cùng một mét vuông, và chi phí này được truyền vào giá thuê lại. Hai, đơn vị tính giá thuê lại: đất sản xuất được chào theo hecta cho chu kỳ dài, còn mặt bằng dịch vụ được chào theo mét vuông mặt bằng kinh doanh với logic bán lẻ — giá trên một mét vuông chênh lệch rất lớn giữa hai phân khu. Ba, tính khan hiếm theo quy hoạch: tỷ lệ đất dịch vụ trong mỗi khu bị khóa bởi quy hoạch chi tiết đã phê duyệt, nguồn cung không co giãn theo nhu cầu, nên mặt bằng dịch vụ tại các khu đã lấp đầy thường có giá thuê cao và thời hạn chào thuê ngắn hơn đất sản xuất. Nhà đầu tư dịch vụ vì vậy phải định giá thương vụ theo chuẩn thương mại bán lẻ (lưu lượng khách hàng là công nhân và doanh nghiệp trong khu) chứ không theo chuẩn thuê đất công nghiệp.
Thuế và vận hành cho cơ sở dịch vụ trong khu
Về thuế, cơ sở dịch vụ trong khu công nghiệp là một doanh nghiệp kinh doanh bình thường đặt tại một vị trí đặc thù: thuế giá trị gia tăng và thuế thu nhập doanh nghiệp theo hoạt động thực tế (dịch vụ ăn uống, bán lẻ, dịch vụ tài chính theo ngành nghề tương ứng); bên cho thuê mặt bằng có doanh thu cho thuê chịu thuế như hoạt động cho thuê bất động sản. Nghĩa vụ tài chính đất đai với Nhà nước vẫn thuộc chuỗi của chủ đầu tư hạ tầng; cơ sở dịch vụ không ký hợp đồng thuê đất với Nhà nước và không trực tiếp nộp tiền thuê đất hay thuế sử dụng đất phi nông nghiệp cho phần diện tích mặt bằng. Về vận hành, cơ sở dịch vụ phải đáp ứng điều kiện của ngành mình bên cạnh quy định của khu: căn tin, nhà ăn tập thể phục vụ công nhân phải đáp ứng điều kiện an toàn thực phẩm theo pháp luật an toàn thực phẩm hiện hành; chi nhánh ngân hàng phải được chấp thuận theo quy định của Ngân hàng Nhà nước; mọi cơ sở phải tuân thủ quy định về phòng cháy, môi trường và giờ giấc của khu công nghiệp. Điểm cuối cần chốt khi ký hợp đồng thuê mặt bằng dịch vụ: thời hạn thuê phải khớp với thời hạn còn lại của dự án hạ tầng và quy hoạch phân khu hiện hành — một điều chỉnh quy hoạch thu hẹp phân khu dịch vụ có thể làm mất mặt bằng kinh doanh đang hoạt động tốt.
Câu hỏi thường gặp
Đất trong KCN dùng làm ngân hàng, siêu thị mini, căn tin thì tiền thuê có khác không?
Có khác, ở cả ba lớp: giá đất, tiền thuê và vận hành. Về giá đất nền: tiền thuê đất Nhà nước của chủ đầu tư được xác định theo mục đích sử dụng của từng phân khu — đất thương mại, dịch vụ trong bảng giá đất có đơn giá khác (thường cao hơn) đất sản xuất công nghiệp, nên chi phí đất gốc cho phần đất dịch vụ cao hơn và được chủ đầu tư phản ánh vào giá thuê lại mặt bằng dịch vụ. Về tiền thuê lại: giá thuê mặt bằng dịch vụ trong khu công nghiệp là giá thỏa thuận thị trường, thường tính theo mét vuông mặt bằng thương mại và cao hơn hẳn giá thuê đất sản xuất tính theo hecta. Về vận hành: cơ sở dịch vụ (ngân hàng, siêu thị, căn tin) phải đáp ứng điều kiện ngành nghề của mình (an toàn thực phẩm cho căn tin, điều kiện hoạt động ngân hàng cho chi nhánh) và tuân thủ quy hoạch phân khu — mặt bằng ở phân khu sản xuất không tự động được chuyển sang kinh doanh dịch vụ.
Mục đích sử dụng đất dịch vụ trong KCN đăng ký thế nào?
Mục đích sử dụng đất dịch vụ được xác lập ở hai tầng. Tầng quy hoạch: quy hoạch chi tiết 1/500 của khu công nghiệp phân khu chức năng cho từng lô — lô thuộc phân khu dịch vụ, thương mại mới là đất dịch vụ hợp lệ; muốn dùng lô thuộc phân khu sản xuất cho dịch vụ phải điều chỉnh quy hoạch chi tiết. Tầng dự án: nhà đầu tư dịch vụ lập dự án đầu tư (hoặc được chấp thuận hoạt động) tại đúng vị trí, mục đích đó, ký hợp đồng thuê lại mặt bằng hoặc thuê tài sản với chủ đầu tư hạ tầng, và đăng ký ngành nghề kinh doanh tương ứng. Đối với chủ đầu tư hạ tầng, mục đích sử dụng của từng phân khu đã được ghi nhận trong hồ sơ thuê đất với Nhà nước của họ — thay đổi tỷ lệ, vị trí phân khu dịch vụ là thay đổi hồ sơ dự án hạ tầng, không phải quyết định nội bộ. Với nhà máy muốn dành một phần đất của mình mở căn tin phục vụ nội bộ: căn tin phục vụ công nhân của chính nhà máy là công trình phụ trợ trong mục đích sản xuất, khác căn bản với kinh doanh dịch vụ cho bên ngoài — ranh giới này quyết định có cần tách mục đích sử dụng hay không.
Cho thuê lại mặt bằng dịch vụ thì thuế ra sao?
Hoạt động cho thuê lại mặt bằng dịch vụ chịu thuế như một hoạt động cho thuê tài sản, kinh doanh bất động sản thông thường: bên cho thuê xuất hóa đơn giá trị gia tăng cho tiền thuê mặt bằng theo thuế suất áp dụng cho hoạt động cho thuê bất động sản (mức thông thường 10%, trừ thời kỳ được giảm theo chính sách), nộp thuế thu nhập doanh nghiệp trên lợi nhuận cho thuê; bên thuê dịch vụ hạch toán tiền thuê là chi phí được trừ nếu có hợp đồng, hóa đơn hợp lệ và hoạt động thuê phục vụ sản xuất kinh doanh. Nghĩa vụ đất đai nền vẫn nằm ở chủ đầu tư hạ tầng với Nhà nước (tiền thuê đất theo mục đích của phân khu). Một lưu ý về thuế sử dụng đất phi nông nghiệp: đất trong khu công nghiệp thuộc chuỗi nghĩa vụ của chủ đầu tư với Nhà nước, cơ sở dịch vụ thuê mặt bằng không trở thành người nộp sắc thuế này chỉ vì hoạt động thương mại trên đất.
Có giới hạn tỷ lệ đất dịch vụ trong KCN không?
Không có một tỷ lệ phần trăm đất dịch vụ thống nhất áp cho mọi khu công nghiệp trong Nghị định 35/2022/ND-CP. Tỷ lệ đất dành cho dịch vụ, tiện ích công cộng và các phân khu chức năng được xác định trong quy hoạch chi tiết 1/500 của từng khu công nghiệp khi phê duyệt, trên cơ sở quy mô khu, định hướng ngành nghề và tiêu chuẩn quy hoạch xây dựng áp dụng cho khu công nghiệp (cơ cấu sử dụng đất gồm đất nhà máy, đất dịch vụ — hành chính, đất cây xanh, đất giao thông và hạ tầng kỹ thuật). Hệ quả thực hành: muốn biết một khu được phép bố trí bao nhiêu đất dịch vụ, phải đọc quy hoạch chi tiết đã phê duyệt của chính khu đó; và chủ đầu tư muốn tăng đất dịch vụ vượt quy hoạch phải làm thủ tục điều chỉnh quy hoạch — đây là ràng buộc thật khiến mặt bằng dịch vụ trong các khu công nghiệp lâu năm thường khan hiếm và có giá thuê cao.

