
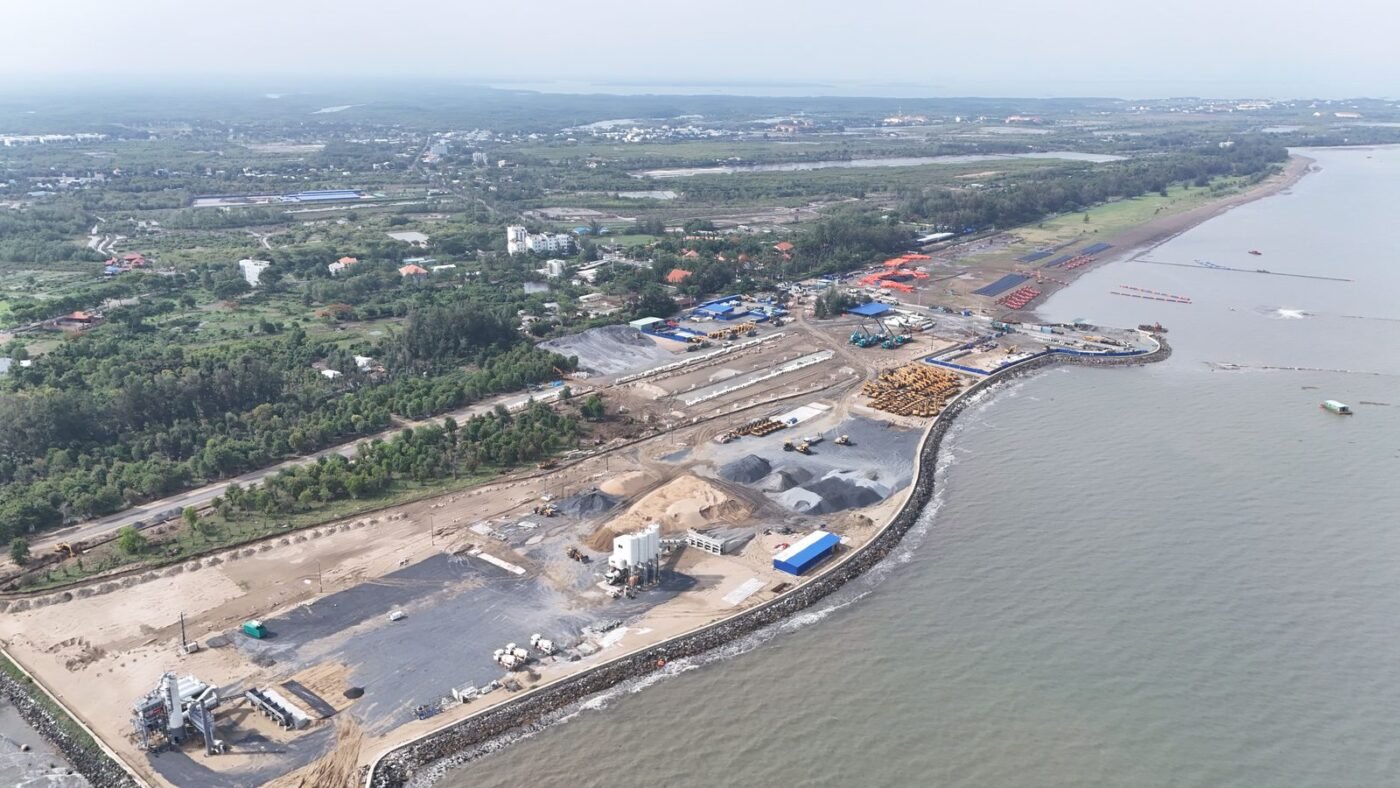
Nhà đầu tư hay hỏi: “vào khu công nghiệp/khu kinh tế ở Việt Nam được ưu đãi gì, so với vào khu phát triển/khu thương mại tự do ở Trung Quốc thì bên nào hơn?” Câu trả lời trung thực: không có “bên nào hơn” tuyệt đối — hai hệ thống ưu đãi được thiết kế cho hai logic khác nhau. Việt Nam: ưu đãi gắn với dự án và địa bàn, minh bạch trên giấy chứng nhận đầu tư. Trung Quốc: ưu đãi gắn với khu vực và đàm phán địa phương, linh hoạt nhưng khó dự đoán hơn. Bài viết so sánh cơ chế hai bên và cách đánh giá ưu đãi khu vực một cách thực tế.
Việt Nam: ưu đãi theo địa bàn — rõ ràng, gắn với IRC
Ba tầng địa bàn ưu đãi
Tầng 1 — Khu kinh tế (KKT): ưu đãi cao nhất (thuế suất ưu đãi + miễn/giảm dài nhất), dành cho các KKT ven biển, cửa khẩu được thành lập theo quyết định của Chính phủ. Tầng 2 — Khu công nghiệp (KCN): ưu đãi theo ngành nghề và quy mô dự án; hầu hết dự án FDI sản xuất đặt tại KCN đều được hưởng ít nhất một mức ưu đãi. Tầng 3 — Địa bàn có điều kiện kinh tế – xã hội khó khăn/đặc biệt khó khăn: danh mục địa bàn do Chính phủ ban hành — dự án tại đây được hưởng ưu đãi ngay cả khi ngoài KCN/KKT. Điểm mạnh chung: ưu đãi được ghi nhận trong hồ sơ dự án, nhà đầu tư biết trước; điểm yếu: điều kiện hưởng bị kiểm tra hằng năm, vi phạm điều kiện có thể bị thu hồi.
Ưu đãi phi thuế đi kèm
Ngoài thuế TNDN, dự án trong KCN/KKT còn được hưởng: miễn/giảm tiền thuê đất có thời hạn, miễn thuế nhập khẩu với máy móc thiết bị tạo tài sản cố định (trong một số trường hợp), và thủ tục hành chính “một cửa” tại ban quản lý KCN. Với nhà đầu tư Trung Quốc, gói ưu đãi phi thuế này đôi khi giá trị hơn cả ưu đãi thuế suất — đặc biệt là miễn giảm tiền thuê đất trong 10–15 năm đầu.
Trung Quốc: ưu đãi theo khu vực — linh hoạt nhưng phải đàm phán
Các loại khu vực đặc biệt
Trung Quốc có hệ thống khu vực đa tầng: khu phát triển kinh tế – kỹ thuật quốc gia, khu thương mại tự do (FTZ) với các chính sách thí điểm (thuận lợi hóa thương mại, đầu tư, ngoại hối), khu công nghệ cao, và chính sách ưu đãi cho vùng phía Tây. Khác với Việt Nam, nhiều ưu đãi ở Trung Quốc không “tự động” theo địa bàn mà gắn với đàm phán với chính quyền địa phương — quy mô vốn, số việc làm tạo ra, đóng góp thuế dự kiến đều là “chip” trên bàn đàm phán. Ưu đãi có thể hào phóng hơn Việt Nam với dự án lớn, nhưng khó dự đoán và phụ thuộc vào cam kết thực hiện.
Điểm khác biệt cốt lõi
Việt Nam: ưu đãi theo quy tắc chung (rule-based) — đáp ứng điều kiện là được, ít không gian đàm phán nhưng minh bạch. Trung Quốc: ưu đãi theo thương lượng (negotiation-based) — dự án lớn, công nghệ cao có thể đàm phán được gói tốt hơn khung chung, nhưng đòi hỏi quan hệ và năng lực đàm phán với chính quyền địa phương. Nhà đầu tư Trung Quốc quen với logic đàm phán ở quê nhà thường thất vọng khi sang Việt Nam thấy “không có gì để đàm phán thêm” — và ngược lại, nhà đầu tư quen với sự minh bạch của Việt Nam sẽ bỡ ngỡ với cơ chế Trung Quốc.
Cách đánh giá ưu đãi khu vực một cách thực tế
Bước 1: Liệt kê tất cả ưu đãi (thuế + phi thuế) đủ điều kiện ở mỗi phương án, kèm thời hạn và điều kiện duy trì. Bước 2: Tính giá trị hiện tại ròng (NPV) của gói ưu đãi trong toàn bộ vòng đời dự án — ưu đãi miễn thuế 2 năm đầu khi dự án còn lỗ có giá trị gần bằng 0. Bước 3: Trừ đi chi phí tuân thủ (báo cáo, kiểm tra, nhân sự pháp chế) và rủi ro thu hồi (xác suất không đáp ứng điều kiện). Bước 4: Với tập đoàn lớn, áp sàn Pillar Two 15% — ưu đãi đưa ETR xuống dưới 15% bị trung hòa một phần. Kết luận: đừng chọn địa điểm vì “nghe nói ưu đãi tốt” — hãy chọn vì NPV của gói ưu đãi sau khi trừ chi phí và rủi ro là cao nhất.
Chi phí khắc phục môi trường — ai trả, trả bao nhiêu, khi nào?
Trách nhiệm khắc phục — không “chạy” được
Khi chấm dứt dự án sản xuất, doanh nghiệp có nghĩa vụ khắc phục môi trường (xử lý chất thải tồn đọng, cải tạo đất ô nhiễm, tháo dỡ công trình gây ô nhiễm). Nghĩa vụ này không mất đi khi giải thể — cơ quan nhà nước có thể yêu cầu khắc phục trước khi cho giải thể, hoặc truy trách nhiệm cá nhân/tổ chức liên quan sau giải thể. “Chạy” bằng cách giải thể nhanh là ảo tưởng — và có thể thành trách nhiệm hình sự nếu gây ô nhiễm nghiêm trọng.
Dự toán chi phí — ba nhóm
Nhóm 1 — Chất thải tồn đọng: hóa chất, dầu thải, pin, chất thải nguy hại còn trong kho — chi phí thuê đơn vị xử lý có giấy phép (không được tự “đổ đi”). Nhóm 2 — Đất và nước ô nhiễm: quan trắc, đánh giá, cải tạo đất — nhóm đắt nhất, có thể gấp nhiều lần dự toán ban đầu nếu ô nhiễm lan rộng. Nhóm 3 — Tháo dỡ: phá dỡ công trình, xử lý vật liệu chứa chất độc hại (amiăng…). Cách dự toán: thuê đơn vị quan trắc môi trường độc lập đánh giá trước khi lập kế hoạch thoái vốn — đừng để chi phí môi trường là “bất ngờ” phút cuối.
Hồ sơ môi trường khi thoái vốn — “vé” giải thể
Cơ quan nhà nước khi xét cho giải thể/chấm dứt dự án sẽ hỏi: môi trường xử lý xong chưa? Chuẩn bị: (a) báo cáo quan trắc môi trường gần nhất; (b) biên bản bàn giao chất thải cho đơn vị xử lý (có giấy phép); (c) xác nhận hoàn thành khắc phục (nếu có); (d) hồ sơ ký quỹ môi trường (nếu đã nộp — được hoàn lại khi hoàn thành nghĩa vụ). Thiếu hồ sơ thì thủ tục kẹt — và mỗi tháng kẹt là một tháng chi phí duy trì (thuê đất, nhân sự tối thiểu, bảo vệ).
Nguyên tắc “săn” ưu đãi khu vực: (1) xác nhận dự án thuộc diện (văn bản chấp thuận ghi rõ ưu đãi — đừng tự suy “chắc được”); (2) so sánh tổng (ưu đãi thuế trừ chi phí xa trung tâm, thiếu lao động kỹ năng, kém logistics); (3) điều kiện duy trì (ưu đãi mất nếu không đáp ứng điều kiện — vốn, lao động, công nghệ — kiểm tra hàng năm).
Checklist đánh giá ưu đãi khu vực
(1) Xác định tầng địa bàn/khu vực của từng phương án (KCN/KKT/vùng khó khăn vs khu phát triển/FTZ); (2) Liệt kê ưu đãi thuế + phi thuế đủ điều kiện, kèm thời hạn và điều kiện duy trì; (3) Tính NPV gói ưu đãi trọn vòng đời dự án; (4) Trừ chi phí tuân thủ và rủi ro thu hồi; (5) Áp sàn Pillar Two 15% nếu tập đoàn thuộc phạm vi; (6) So sánh NPV ròng giữa các phương án — không so sánh “nghe nói”. Nhắc nhở: chính sách ưu đãi thay đổi theo thời kỳ — mọi con số dùng để ra quyết định phải là quy định hiện hành tại thời điểm quyết định, có văn bản đối chiếu.
Liên hệ tư vấn
FLAT Law Firm tư vấn toàn diện cho nhà đầu tư Trung Quốc tại Việt Nam: cấu trúc đầu tư, thủ tục IRC/ERC, thuế, lao động, sở hữu trí tuệ và giải quyết tranh chấp. Liên hệ với chúng tôi để được tư vấn cho trường hợp cụ thể của quý khách.
Bài viết đã được FLAW AI Legal Council kiểm tra chất lượng


