
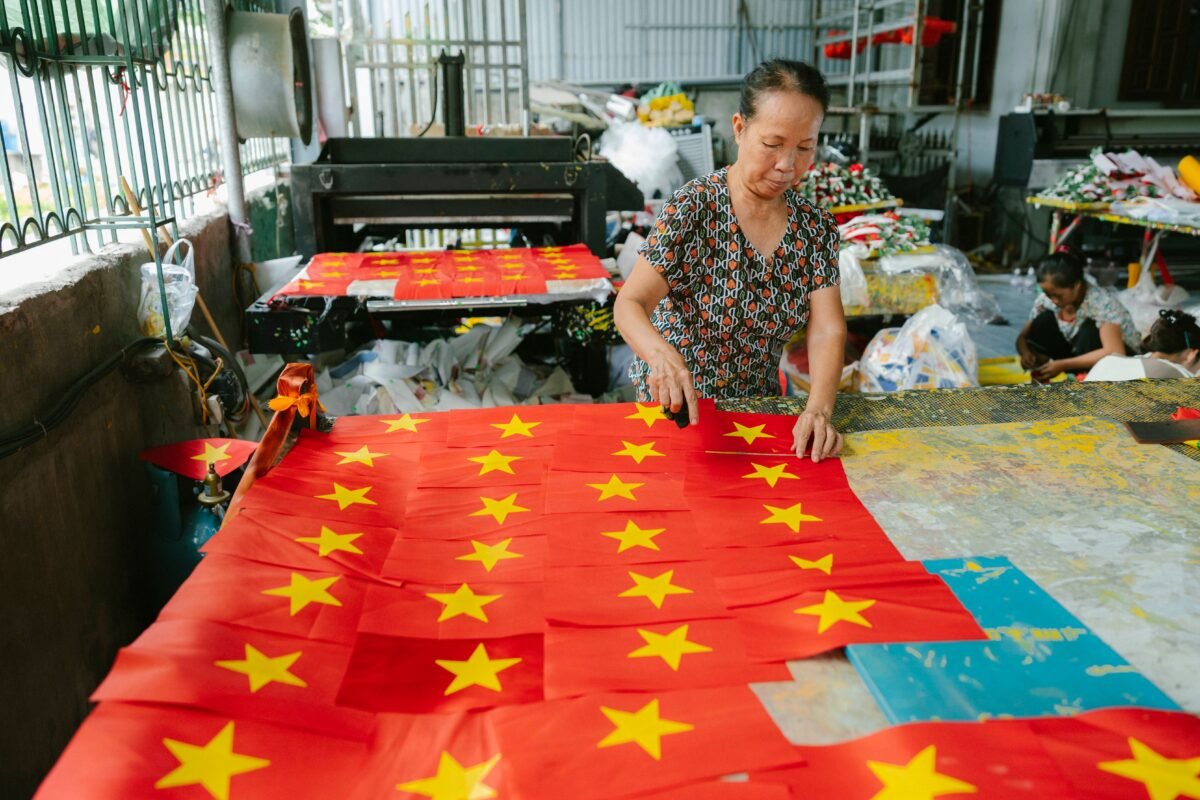
Dệt may là ngành đi đầu trong làn sóng China + 1: hàng loạt xưởng may Trung Quốc đã chuyển sang Việt Nam từ thập kỷ trước. Nhưng bài toán chi phí có còn đúng khi lương Việt Nam tăng, vải vẫn phải nhập từ Trung Quốc, và quy tắc xuất xứ FTA ngày càng chặt? Bài viết mổ xẻ từng cấu phần chi phí của một đơn hàng may mặc — để chủ xưởng Trung Quốc biết chuyển sang Việt Nam lãi ở đâu, lỗ ở đâu.
Bốn cấu phần quyết định bài toán dệt may
1. Nhân công: vẫn thắng, nhưng biên thu hẹp
May mặc là ngành thâm dụng lao động nhất — nhân công chiếm tỷ trọng lớn trong giá thành. Lương công nhân may Việt Nam thấp hơn Trung Quốc, nhưng khoảng cách thu hẹp dần theo năm. Điểm cộng: công nhân may Việt Nam tay nghề tốt, năng suất cao trong các mặt hàng cơ bản (áo thun, quần jeans) — chi phí/đơn vị sản phẩm vẫn cạnh tranh. Điểm trừ: đơn hàng kỹ thuật cao, thời trang nhanh đòi hỏi thợ lành nghề — đang khan hiếm dần ở vùng may trọng điểm phía Nam.
2. Vải và phụ liệu: “gót chân Asin”
Phần lớn vải cao cấp vẫn nhập từ Trung Quốc — chi phí logistics, thời gian chờ, và rủi ro đứt gãy chuỗi cung ứng là bài toán thường trực. Quan trọng hơn: để hưởng thuế ưu đãi EVFTA/CPTPP, sản phẩm phải đáp ứng quy tắc xuất xứ (vải có xuất xứ từ nước thành viên FTA) — dùng vải Trung Quốc may tại Việt Nam xuất EU có thể không được hưởng thuế 0%. Bài học: chuyển xưởng may mà không chuyển (hoặc tìm) nguồn vải là chuyển một nửa — phải tính chi phí vải + thuế quan thực tế, không chỉ chi phí may.
3. Thuế quan: đòn bẩy lớn nhất — nếu đủ điều kiện
Hàng may Việt Nam vào EU, Nhật hưởng thuế ưu đãi FTA mà hàng Trung Quốc không có — đây thường là khoản tiết kiệm lớn nhất, vượt cả chênh lệch nhân công. Nhưng “nếu đủ điều kiện” là chìa khóa: quy tắc xuất xứ dệt may nghiêm ngặt (từ vải trở đi), đòi hỏi truy xuất nguồn gốc đầy đủ. Xưởng nào không làm được xuất xứ thì mất luôn đòn bẩy thuế quan — lúc đó bài toán chỉ còn nhân công rẻ, không đủ thắng.
4. Chi phí chuyển đổi: đừng quên “phí sang sông”
Dựng xưởng mới: thuê đất KCN, xây dựng, mua máy, tuyển và đào tạo hàng trăm công nhân, chạy thử — 12–24 tháng mới đạt năng suất thiết kế. Trong thời gian đó vừa tốn chi phí vừa có nguy cơ mất khách hàng nếu giao hàng trễ. Bài toán đúng phải tính tổng chi phí chuyển đổi + doanh thu mất đi trong giai đoạn quá độ, chia đều cho số năm hưởng lợi — chứ không phải so lương tháng này với tháng trước.
Kết luận: khi nào nên chuyển?
Nên chuyển khi: khách hàng chính ở EU/Nhật/Mỹ (hưởng FTA), đơn hàng số lượng lớn ổn định (chia chi phí chuyển đổi), và có phương án vải đạt xuất xứ (vải Việt Nam/FDI tại VN hoặc nước FTA). Chưa nên khi: đơn hàng nhỏ lẻ, vải đặc thù chỉ Trung Quốc có, hoặc khách hàng không yêu cầu xuất xứ Việt Nam. Nguyên tắc: dệt may chuyển sang Việt Nam thắng bằng thuế quan + nhân công — mất một trong hai thì bài toán vỡ. Kiểm tra lại bài toán mỗi quý — thuế quan và lương đều biến động, và mô hình đúng năm ngoái có thể sai năm nay.
Đàm phán với chính quyền địa phương — “nghệ thuật” xin ưu đãi
Chuẩn bị trước khi gặp — đừng “tay không”
(1) Hồ sơ dự án: tổng vốn, số lao động, công nghệ (cao hay thấp), nội địa hóa dự kiến, doanh thu/xuất khẩu dự kiến — địa phương đánh giá dự án qua những con số này. (2) So sánh: biết địa phương khác cho gì (để mặc cả) — nhưng đừng “khoe” quá lộ (địa phương ghét bị “ép”). (3) Người đại diện: cử người có thẩm quyền quyết (không phải nhân viên “về hỏi sếp”) — địa phương đánh giá cao sự nghiêm túc.
Những gì có thể đàm phán — và không thể
Có thể: giá thuê đất (trong khung), thời hạn thuê, tiến độ bàn giao đất, hỗ trợ hạ tầng (điện, nước, đường), hỗ trợ tuyển dụng (giới thiệu lao động), thủ tục nhanh (một cửa). Không thể (đừng đòi): miễn thuế ngoài khung pháp luật (địa phương không có quyền cho), đất miễn phí (không có), cam kết trái pháp luật (địa phương hứa nhưng không làm được — sau này bạn chịu).
“Bẫy” ưu đãi miệng — ghi ra giấy
Địa phương hứa miệng nhiều (đất rẻ, điện ổn, thủ tục nhanh) — khi không thực hiện thì bạn không làm gì được. Nguyên tắc: mọi ưu đãi phải có văn bản (quyết định chấp thuận chủ trương, hợp đồng thuê đất, văn bản cam kết) — “hứa miệng = không hứa”. Đặc biệt: ưu đãi thuế phải theo pháp luật thuế (địa phương không quyết được) — đừng tin “tỉnh sẽ lo thuế cho”.
Dệt may China+1 — “bài” đã cũ nhưng vẫn hiệu quả
Dệt may là ngành đi đầu China+1 (từ 2010s) — bài học: (1) đi sớm thắng (doanh nghiệp sang Việt Nam 2012–2015 giờ đã “rễ sâu” — đất rẻ, lao động ổn định); (2) chuỗi đi theo (sợi → dệt → nhuộm → may — cả chuỗi sang thì hiệu quả, đi lẻ thì đắt); (3) FTA (EVFTA, CPTPP — thuế 0% sang EU/Nhật — lý do chính nhiều hãng đi). Bây giờ mới đi: đất đắt hơn, lương cao hơn — nhưng vẫn còn cơ hội (ngách cao cấp, kỹ thuật).
Checklist chuyển xưởng may sang Việt Nam
(1) Xác định thị trường xuất khẩu chính → tính thuế quan FTA thực tế (có đủ điều kiện xuất xứ không?); (2) Kiểm tra nguồn vải: vải VN/FDI/nước FTA hay vẫn vải TQ (ảnh hưởng thuế quan); (3) So sánh chi phí nhân công/đơn vị sản phẩm (không phải lương/giờ); (4) Tính tổng chi phí chuyển đổi (đất, xưởng, máy, tuyển, đào tạo, chạy thử); (5) Ước tính doanh thu rủi ro trong 12–24 tháng quá độ; (6) Chọn KCN gần cụm dệt may (lao động may sẵn có); (7) Làm IRC theo Luật Đầu tư 143/2025/QH15. Nguyên tắc: bài toán dệt may = thuế quan + vải + nhân công + chi phí chuyển đổi — thiếu một biến là sai.
Liên hệ tư vấn
FLAT Law Firm tư vấn toàn diện cho nhà đầu tư Trung Quốc tại Việt Nam: cấu trúc đầu tư, thủ tục IRC/ERC, thuế, lao động, sở hữu trí tuệ và giải quyết tranh chấp. Liên hệ với chúng tôi để được tư vấn cho trường hợp cụ thể của quý khách.
Bài viết đã được FLAW AI Legal Council kiểm tra chất lượng
Bài viết liên quan
- Công ty Nhật có nhà máy tại Thái Lan/Trung Quốc: Việt Nam là điểm đến thứ hai hợp lý?
- Khi nào nên chọn Trung Quốc thay vì Việt Nam? Khung ra quyết định cho nhà đầu tư
- Chiến lược China+1 ngành chế biến thực phẩm: chọn Việt Nam, Thái Lan hay Indonesia?
- Chiến lược China+1 ngành thiết bị y tế: chọn Việt Nam, Malaysia hay Singapore?
- Chiến lược China+1 ngành linh kiện xe điện/pin: chọn Việt Nam, Indonesia hay Thái Lan?


