
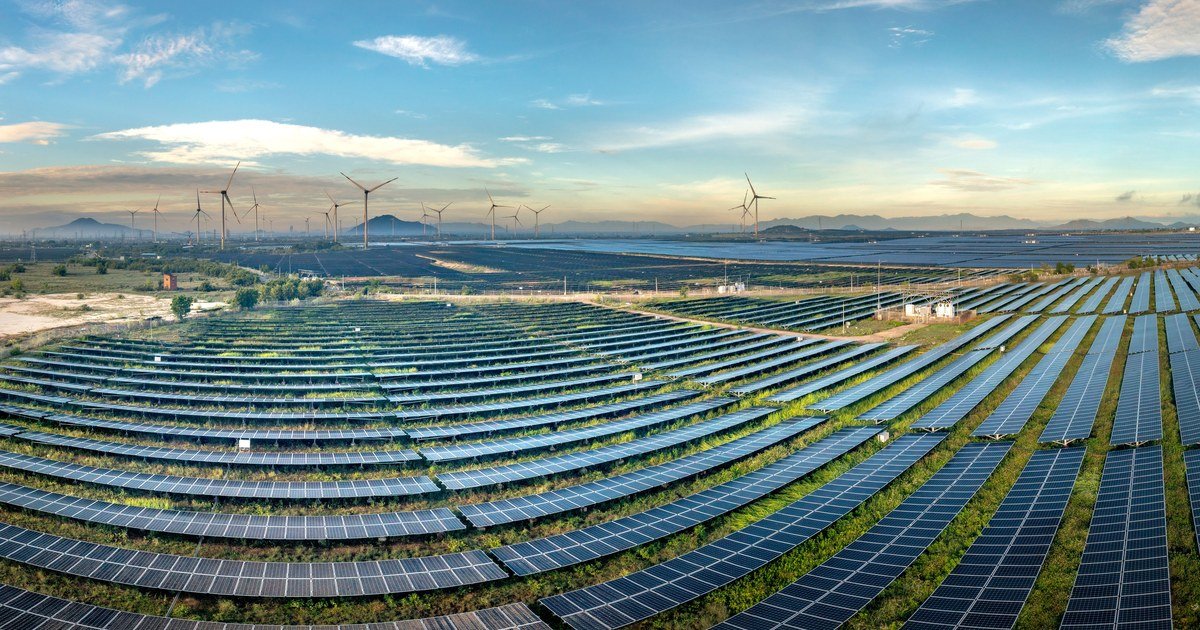
Điện mặt trời, điện gió, sinh khối, thủy điện nhỏ — năng lượng tái tạo là một trong những lĩnh vực thu hút đầu tư mạnh nhất tại Việt Nam thập kỷ qua. Bên cạnh cơ chế giá điện và quy hoạch, chính sách thuế là yếu tố quyết định hiệu quả tài chính của dự án.
Bài viết tổng hợp các vấn đề thuế then chốt cho dự án năng lượng tái tạo: ưu đãi thuế TNDN theo Luật Thuế TNDN 2025, thuế GTGT, thuế nhập khẩu và những lưu ý thực tiễn cho nhà đầu tư.
Mục lục
- 1. Bối cảnh: năng lượng tái tạo và chính sách thuế
- 2. Ưu đãi thuế thu nhập doanh nghiệp
- 3. Điều kiện hưởng ưu đãi thuế TNDN
- 4. Thuế giá trị gia tăng đối với dự án năng lượng tái tạo
- 5. Thuế nhập khẩu máy móc, thiết bị
- 6. Các sắc thuế khác cần lưu ý
- 7. Hỏi — đáp chi tiết
- 8. Khi nào cần luật sư, tư vấn thuế đồng hành
1. Bối cảnh: năng lượng tái tạo và chính sách thuế
Việt Nam đặt mục tiêu chuyển dịch năng lượng mạnh mẽ theo Quy hoạch điện VIII (điều chỉnh). Để thu hút vốn vào lĩnh vực này, Nhà nước áp dụng đồng bộ nhiều công cụ: cơ chế giá điện, ưu đãi đầu tư và ưu đãi thuế.
Về thuế, khung pháp lý hiện hành có điểm mới quan trọng: Luật Thuế thu nhập doanh nghiệp 2025 (số 67/2025/QH15), có hiệu lực từ 01/10/2025, thay thế Luật Thuế TNDN 2008 và các luật sửa đổi, bổ sung. Luật mới tiếp tục xác định sản xuất năng lượng tái tạo, năng lượng sạch là ngành được ưu đãi thuế TNDN (khoản 2 Điều 12), với Nghị định 320/2025/NĐ-CP hướng dẫn thi hành.
Nhà đầu tư cần nắm khung mới này thay vì các quy định cũ đã hết hiệu lực.
2. Ưu đãi thuế thu nhập doanh nghiệp
Theo khoản 2 Điều 12 Luật Thuế TNDN 2025, thu nhập từ hoạt động sản xuất năng lượng tái tạo, năng lượng sạch thuộc diện được ưu đãi thuế thu nhập doanh nghiệp.
Nguyên tắc quan trọng: ưu đãi thuế TNDN không áp dụng tự động cho mọi dự án gắn mác "năng lượng tái tạo". Mức ưu đãi cụ thể (thuế suất ưu đãi, thời gian miễn thuế, giảm thuế) và điều kiện áp dụng được quy định chi tiết trong luật và Nghị định 320/2025/NĐ-CP. Bài viết này không nêu mức ưu đãi mặc định — nhà đầu tư phải đối chiếu điều kiện của từng dự án cụ thể: quy mô, địa bàn, công nghệ, và thời điểm phát sinh thu nhập.
Thực tiễn cho thấy sai lầm phổ biến là mô hình tài chính dự án mặc định áp mức ưu đãi cao nhất mà chưa kiểm tra điều kiện — đến khi quyết toán thuế mới phát hiện không đủ điều kiện, dẫn đến truy thu và phá vỡ phương án tài chính.
3. Điều kiện hưởng ưu đãi thuế TNDN
Để được hưởng ưu đãi thuế TNDN, dự án năng lượng tái tạo cần đáp ứng các điều kiện theo Luật Thuế TNDN 2025 và văn bản hướng dẫn, bao gồm:
- Thuộc ngành được ưu đãi: hoạt động sản xuất năng lượng tái tạo, năng lượng sạch theo quy định.
- Hạch toán riêng: thu nhập từ hoạt động được ưu đãi phải được hạch toán riêng với thu nhập từ hoạt động không được ưu đãi. Không hạch toán riêng được thì không được hưởng ưu đãi cho phần thu nhập đó.
- Thực hiện chế độ kế toán, hóa đơn, chứng từ theo quy định pháp luật.
- Không thuộc trường hợp bị loại trừ: ví dụ thu nhập từ chuyển nhượng dự án, chuyển nhượng quyền tham gia dự án (trừ trường hợp pháp luật có quy định khác) thường không được hưởng ưu đãi.
Ngoài ra, ưu đãi phải được áp dụng liên tục: nếu trong thời gian hưởng ưu đãi mà dự án không còn đáp ứng điều kiện, ưu đãi có thể bị thu hồi cho giai đoạn không đáp ứng.
4. Thuế giá trị gia tăng đối với dự án năng lượng tái tạo
Hoạt động sản xuất, kinh doanh điện từ năng lượng tái tạo chịu thuế GTGT theo quy định chung. Các điểm cần lưu ý:
- Thuế GTGT đầu vào của giai đoạn đầu tư: dự án năng lượng tái tạo có giai đoạn đầu tư lớn (mua sắm thiết bị, xây lắp) với thuế GTGT đầu vào đáng kể. Doanh nghiệp cần quản lý tốt việc kê khai, khấu trừ và hoàn thuế GTGT cho dự án đầu tư theo quy định.
- Hoàn thuế GTGT: dự án đầu tư mới thuộc trường hợp được xem xét hoàn thuế GTGT nếu đáp ứng điều kiện về số thuế chưa khấu trừ hết và thời gian đầu tư theo quy định pháp luật thuế GTGT.
- Thuế suất GTGT đầu ra: điện thương phẩm bán ra chịu thuế GTGT theo thuế suất quy định hiện hành đối với mặt hàng điện.
Quản trị thuế GTGT tốt trong giai đoạn đầu tư có thể cải thiện đáng kể dòng tiền dự án — đây là điểm các nhà đầu tư thường đánh giá thấp.
Một lưu ý nữa về hoàn thuế GTGT: điều kiện hoàn thuế cho dự án đầu tư bao gồm số thuế GTGT đầu vào chưa được khấu trừ hết từ một ngưỡng nhất định trở lên và thời gian đầu tư theo quy định. Doanh nghiệp cần theo dõi riêng số thuế GTGT đầu vào của dự án đầu tư ngay từ đầu — gộp chung với hoạt động sản xuất kinh doanh hiện tại sẽ gây khó khăn khi lập hồ sơ hoàn thuế. Hồ sơ hoàn thuế GTGT cho dự án đầu tư thường bị cơ quan thuế kiểm tra kỹ, nên chứng từ, hóa đơn, hợp đồng và chứng từ thanh toán qua ngân hàng phải đầy đủ, khớp nhau.
5. Thuế nhập khẩu máy móc, thiết bị
Dự án năng lượng tái tạo phụ thuộc lớn vào thiết bị nhập khẩu (tấm pin, tuabin, inverter). Theo pháp luật thuế xuất khẩu, thuế nhập khẩu, hàng hóa nhập khẩu để tạo tài sản cố định cho dự án thuộc ngành được ưu đãi đầu tư — trong đó có năng lượng tái tạo — được miễn thuế nhập khẩu, với điều kiện hàng hóa trong nước chưa sản xuất được.
Lưu ý thực tiễn:
- Điều kiện "trong nước chưa sản xuất được" được xác định theo danh mục do cơ quan có thẩm quyền ban hành — cần đối chiếu từng loại thiết bị.
- Thủ tục miễn thuế nhập khẩu phải thực hiện trước khi nhập khẩu (đăng ký danh mục miễn thuế) — làm sau khi hàng đã về sẽ rất khó khăn.
- Thiết bị nhập khẩu miễn thuế nếu chuyển mục đích sử dụng hoặc chuyển nhượng trong thời gian quy định có thể bị truy thu thuế.
6. Các sắc thuế khác cần lưu ý
Ngoài ba sắc thuế chính, nhà đầu tư năng lượng tái tạo cần lưu ý:
- Thuế nhà thầu (FCT): nếu thuê nhà thầu nước ngoài thực hiện EPC, cung cấp thiết bị kèm dịch vụ — bên Việt Nam có nghĩa vụ khấu trừ, nộp thay (Thông tư 103/2014/TT-BTC đã bị bãi bỏ từ 01/7/2026; thủ tục kê khai hiện theo Điều 30 Thông tư 89/2026/TT-BTC).
- Tiền thuê đất, thuế sử dụng đất: dự án điện mặt trời, điện gió sử dụng diện tích đất lớn — cần tính toán chi phí thuê đất và các ưu đãi miễn, giảm tiền thuê đất (nếu có) theo pháp luật đất đai.
- Thuế tài nguyên: thủy điện nhỏ chịu thuế tài nguyên nước — cần tính vào mô hình tài chính.
- Thuế khi chuyển nhượng dự án: chuyển nhượng cổ phần/phần vốn góp hoặc chuyển nhượng dự án phát sinh nghĩa vụ thuế TNDN từ chuyển nhượng — thường không được hưởng ưu đãi thuế của dự án gốc.
Ngoài ra, với dự án có vốn đầu tư nước ngoài, cần lưu ý nghĩa vụ thuế khi chuyển lợi nhuận ra nước ngoài và việc áp dụng hiệp định tránh đánh thuế hai lần (nếu nhà đầu tư là tổ chức, cá nhân nước ngoài). Các khoản thanh toán xuyên biên giới như phí quản lý, phí bản quyền công nghệ, lãi vay nước ngoài đều có thể phát sinh thuế nhà thầu — cần tính toán tổng nghĩa vụ thuế của toàn bộ cấu trúc đầu tư, không chỉ thuế của công ty dự án.
7. Hỏi — đáp chi tiết
Dự án năng lượng tái tạo có được ưu đãi thuế TNDN không? Có. Khoản 2 Điều 12 Luật Thuế TNDN 2025 (67/2025/QH15) liệt kê sản xuất năng lượng tái tạo, năng lượng sạch là ngành được ưu đãi thuế TNDN. Mức ưu đãi cụ thể và điều kiện áp dụng theo luật và Nghị định 320/2025/NĐ-CP — cần đối chiếu đủ điều kiện của từng dự án, không mặc định.
Luật Thuế TNDN 2025 có hiệu lực khi nào? Luật Thuế thu nhập doanh nghiệp 2025 (số 67/2025/QH15) có hiệu lực từ ngày 01/10/2025, thay thế Luật Thuế TNDN 2008 và các luật sửa đổi, bổ sung.
Máy móc, thiết bị nhập khẩu cho dự án năng lượng tái tạo có được miễn thuế nhập khẩu không? Hàng hóa nhập khẩu để tạo tài sản cố định cho dự án thuộc ngành được ưu đãi đầu tư (trong đó có năng lượng tái tạo) có thể được miễn thuế nhập khẩu theo pháp luật thuế xuất khẩu, thuế nhập khẩu — với điều kiện trong nước chưa sản xuất được.
Dự án điện mặt trời mái nhà có được ưu đãi thuế không? Tùy quy mô và hình thức đầu tư. Dự án sản xuất điện từ năng lượng tái tạo thuộc ngành ưu đãi theo Luật Thuế TNDN 2025; tuy nhiên điện mặt trời mái nhà tự dùng với quy mô nhỏ cần xem xét có đáp ứng điều kiện dự án đầu tư để hưởng ưu đãi hay không.
Ưu đãi thuế có áp dụng cho cả giai đoạn vận hành không? Ưu đãi thuế TNDN thường áp dụng theo thời hạn nhất định kể từ khi dự án có thu nhập chịu thuế, theo quy định của Luật Thuế TNDN 2025 và văn bản hướng dẫn. Cần xác định thời điểm bắt đầu tính thời gian ưu đãi cho từng dự án cụ thể.
Nhà đầu tư nước ngoài cần lưu ý gì về thuế khi đầu tư năng lượng tái tạo? Ngoài ưu đãi thuế TNDN, cần lưu ý: thuế nhà thầu (nếu thuê nhà thầu nước ngoài EPC), thuế GTGT đầu vào/đầu ra và hoàn thuế, nghĩa vụ thuế khi chuyển nhượng dự án, và điều kiện hưởng ưu đãi phải được đáp ứng liên tục trong suốt thời gian ưu đãi.
8. Khi nào cần luật sư, tư vấn thuế đồng hành
Ưu đãi thuế cho năng lượng tái tạo là "món quà có điều kiện" — hưởng sai điều kiện thì bị thu hồi, chưa kể phạt. Nên có tư vấn thuế/luật sư đồng hành khi: (1) lập mô hình tài chính dự án (xác định mức ưu đãi được hưởng một cách có căn cứ); (2) cấu trúc dự án và hạch toán để đáp ứng điều kiện ưu đãi; (3) làm thủ tục miễn thuế nhập khẩu thiết bị; (4) quyết toán thuế và giải trình ưu đãi với cơ quan thuế; (5) chuyển nhượng dự án. FLAT Law Firm tư vấn thuế dưới góc độ pháp lý cho nhà đầu tư năng lượng, từ giai đoạn cấu trúc đến vận hành.