
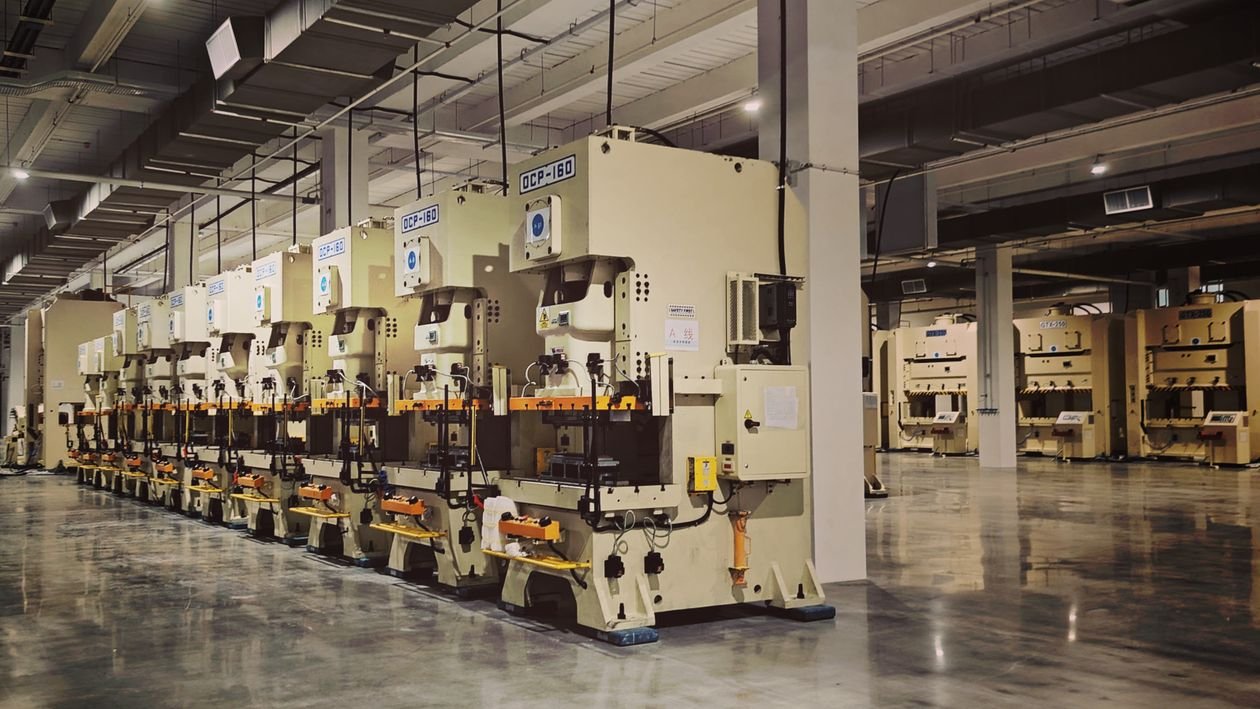
为投资项目暂时进口机械设备(TNTX,暂时进口复出口)是越南实践中最常见的暂时进口制度之一,尤其适用于建筑工程、设备安装工程和外商投资项目。最需要把握的关键点是:这类货物不享受进口关税免税待遇——适用的税收机制是暂时进口时缴纳关税,复出口时退还关税。本文系统梳理现行的条件、手续和税收政策。
1. 哪些货物属于为投资项目暂时进口的范围
根据2015年第08/2015/ND-CP号议定第50条第1款a点,并经2025年第167/2025/ND-CP号议定第1条第28款修订(2025年8月15日起生效),范围包括:”为实施投资项目、服务生产、工程施工、工程安装、产品试验、研发而暂时进口、复出口、暂时出口、复进口的设备、机械、施工车辆、运输车辆、模具、样品”。
实践中,企业须证明货物与投资项目或施工合同之间存在真实联系。海关机关审查的是货物的实际用途,而不仅仅依据企业的申报内容。
2. 是否需要申请暂时进口、复出口许可证?
根据2026年第292/2026/ND-CP号议定第16条(2026年7月22日颁布,2026年9月5日起施行——依据第65条第1款全面替代69/2018号议定),贸易商仅在货物尚未获准在越南流通、使用,或货物属于配额、许可证管理范围时,才须向省级人民委员会申请暂时进口、复出口许可证。其余情形直接在海关机关办理手续,无需许可证。
3. 海关申报材料与办理地点
根据第08/2015/ND-CP号议定第50条第2款、第3款(经第167/2025/ND-CP号议定修订),申报材料包括:
- 海关申报单;
- 运输单证(如经海运、空运或铁路运输,提供1份复印件);
- 暂时进口、复出口许可证及专业检查结果通知书(如货物属于须提供的范围,提供原件)。
关于办理地点:根据第50条第4款,申报人可选择在方便的海关机关办理手续。
4. 暂时进口期限与延期手续
根据第08/2015/ND-CP号议定第50条第6款(经第167/2025/ND-CP号议定修订),暂时进口期限按照贸易商与境外合作方约定的期限,并向海关机关登记执行。
需要延期时,申报人须在已登记期限届满前办理:补充申报海关申报单,并提交与合作方延期协议的1份复印件。特别规定:服务于项目的货物,延期时间不得超过投资项目的实施期限。
5. 税收政策:退税,而非免税
这是该制度最容易被误解的一点。组织、个人获准暂时进口用于实施投资项目、工程施工、工程安装、服务生产的机械、设备、工具、运输车辆,属于2016年《进出口税法》(107/2016/QH13)第19条第1款đ点规定的退税对象:
- 暂时进口时缴纳关税;
- 复出口到国外或出口到非关税区时退还已缴纳的关税;
- 租赁的货物除外——租赁货物不享受退税。
同时,该类货物被排除在直接免税范围之外(第107/2016号法第16条第9款a点,以及经第18/2021/ND-CP号议定修订的第134/2016/ND-CP号议定第13条)。把”为项目暂时进口的机械设备免征进口关税”的说法是错误的。
须与用于试验、产品研发或为外国贸易商加工服务的暂时进口机械设备相区分——后者享受免税(第107/2016号法第16条第9款a点)。区分界限在于用途:”实施投资项目/工程施工/工程安装/服务生产”适用退税机制。
6. 在越南境内销售、赠与或转为内销
企业如拟在越南境内销售、赠与暂时进口的机械设备,须按普通进出口货物办理海关手续(第08/2015/ND-CP号议定第三章第五节;第50条第6款)。
如改变用途、转为内销,须按第五节办理进口海关手续并足额缴纳税款(第50条第7款的原则)。
7. 实务建议
- 暂时进口之时即准备好证明货物与投资项目关联的材料(施工合同、项目许可等);
- 密切跟踪已登记期限,务必在届满前办理延期——延期时间不得超过投资项目实施期限;
- 妥善保管暂时进口时的缴税凭证,用于复出口时的退税手续;
- 项目财务规划中不要将退税机制与免税混淆。
常见问题
从境外租赁用于项目的机械设备可以退税吗?不可以。第107/2016号法第19条第1款đ点将租赁货物排除在退税范围之外。
暂时进口项目机械设备需要向省级人民委员会申请许可证吗?仅当货物尚未获准在越南流通、使用,或属于配额、许可证管理范围时才需要(第292/2026/ND-CP号议定第16条)。一般情形直接在海关办理。
第59/2018/ND-CP号议定是否仍然有效?否。该议定已被第167/2025/ND-CP号议定废止(2025年8月15日生效)。现行暂时进口手续均引用经第167/2025号议定修订后的第08/2015/ND-CP号议定。
法律依据:第08/2015/ND-CP号议定第50条第1款a点(经第167/2025/ND-CP号议定第1条第28款修订,2025年8月15日生效);第292/2026/ND-CP号议定第16条(2026年7月22日颁布,2026年9月5日起施行——全面替代69/2018号议定);2016年《进出口税法》(107/2016/QH13)第19条第1款đ点、第16条第9款a点;第134/2016/ND-CP号议定第13条(经第18/2021/ND-CP号议定修订)。核查日期:2026年10月14日。
本文仅供一般参考,不构成针对具体个案的法律意见。内容已经质量审查委员会审核。
另请参阅:联系 FLAT 律师事务所
仅供参考,不构成法律建议。内容经 AI Legal Council 质量审核,未经真人律师审核。