
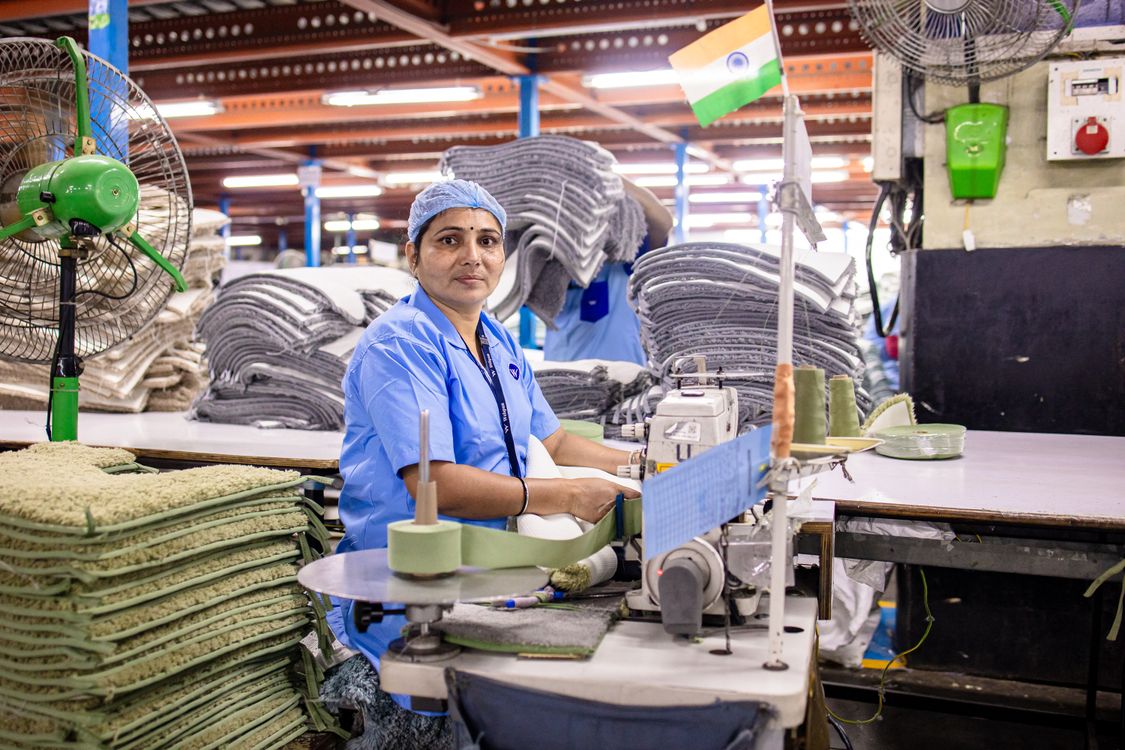
配图说明:纺织厂缝纫机前的工人,象征纺织出口业 —— 来源Pexels(免费使用)。
真实场景: 南定一家服装企业接到5万件男衬衫输法订单。买方要求货物必须享EVFTA零优惠关税——否则价格无法与孟加拉国竞争。总会计师犯难:公司从中国进口面料加工,符合原产地条件吗?EUR.1去哪里申请,最新程序是什么?答案在以下三步公式中——适用于任何输欧纺织品。
1. 背景:EVFTA开门——但有条件
EVFTA自2020年8月1日起生效,为越南纺织品带来重大机遇:欧盟承诺在协定生效5年内取消越南纺织品77.3%出口额的关税,其余22.7%在7年后取消(越南工贸部数据)。但零关税并非自动适用于每批”越南制造”——货物须证明符合EVFTA原产地规则(第1号议定书)。纺织品的原产地规则以严格著称,这正是公式第1、2步要解决的。
2. 第一步:确定HS编码,查产品特定规则
每种纺织品都有HS编码(如针织男衬衫属61章,机织衬衫属62章)。各编码的产品特定原产地规则载于EVFTA第1号议定书附件II——注意该附件已按2022年版协调制度更新(EVFTA贸易委员会第2/2024号决定,2024年1月1日生效)。用旧HS编码(2017年版)查规则可能用错规则。
正确做法:确定产品的2022年版HS编码,在附件II(更新版)中找到对应规则,准确记录适用于本编码的要求。这是”考题”——第二步是”解题”。
3. 第二步:跨过”从纱线开始”规则——双重实质性改变
对大多数服装,EVFTA原产地规则要求**”从纱线开始”(from yarn onwards)——生产须从纱线阶段起在越南或欧盟完成。具体而言,两个关键工序——用纱线织/针织成面料和裁剪缝制成衣**——都须在越南(或欧盟,或累积伙伴)完成。
示例:
– 不达标: 从中国进口成品面料,仅在越南裁剪缝制→只完成一道国内工序→不符合”从纱线开始”。
– 达标: 进口纱线,在越南织成面料,再在越南裁剪缝制→两道工序齐全→符合规则。
这是许多企业”梦碎”之处:使用非EVFTA进口面料的纯CMT(裁剪-缝制-整烫)模式不符合优惠条件。实际对策:改进口纱线(或欧盟/韩国面料——见累积机制),投资或联营国内织造/染色工序,或重构原料供应链。
4. 第三步:按现行规定准备原产地单证
符合原产地规则只是走完一半——另一半是在欧盟海关用有效单证证明。企业有两种选择:
选择一——EUR.1产地证,由工贸部授权机构根据出口商原产地档案签发。
选择二——自主声明,在商业发票或运输单证上作出原产地声明:货值不超过6000欧元,任何出口商均可自主声明;超过6000欧元,须为符合条件/已注册的出口商。
重要更新: EVFTA原产地单证签发管理现按第14/2026/TT-BCT号通知执行(2026年5月10日生效),取代第11/2020/TT-BCT号通知。仍沿用旧通知流程的企业须立即更新——表格错、签发机关错都会导致证书在欧盟海关被拒。
最后,原产地档案至少保存3年——欧盟海关有权事后核查,拿不出证明文件的出口商将被补税加罚。
本文仅为截至撰写之日(2026年10月18日)的法律一般性参考,不构成对个案的法律意见。
常见问题
1. 从中国进口面料到越南加工,能享EVFTA零关税吗?
通常不能,因不符合”从纱线开始”规则(缺少国内纱线到面料工序)。要享优惠,须在越南/欧盟用纱线织布,或使用可累积原产地的面料。
2. EUR.1去哪里申请?
向工贸部授权签发产地证的机构(各区域进出口管理办公室及授权组织)。现行程序按第14/2026/TT-BCT号通知执行。
3. 自主声明原产地需要什么条件?
货值≤6000欧元:任何出口商均可在发票/商业单证上自主声明。超过6000欧元:须为符合条件/已注册的出口商。
4. HS2022更新对原产地规则查询有何影响?
第1号议定书附件II已按HS2022更新(2024年1月1日生效)。企业须按2022年版HS编码查规则;用旧编码可能用错规则、丧失优惠。
5. 去哪里查纺织品的EVFTA税率?
查第116/2022/ND-CP号议定书所附特别优惠进口税则(2022–2027年EVFTA税则,现行有效,取代第111/2020/ND-CP号议定书)。注意这是越方进口税则——欧盟优惠税率查欧盟税则(TARIC)。
本文本文已通过 FLAW AI Legal Council 质量审核。


